Was ist ESG?
ESG ist ein Akronym für Environmental, Social, and Governance (Umwelt, Soziales und ethische Unternehmensführung) steht. Es handelt sich um einen Rahmen, der Stakeholdern hilft zu verstehen, wie eine Organisation Risiken und Chancen im Zusammenhang mit Umwelt-, Sozial- und Unternehmensführungskriterien (manchmal auch ESG-Faktoren genannt) handhabt. ESG geht von einer ganzheitlichen Sichtweise aus, bei der Nachhaltigkeit nicht nur auf Umweltfragen beschränkt ist.
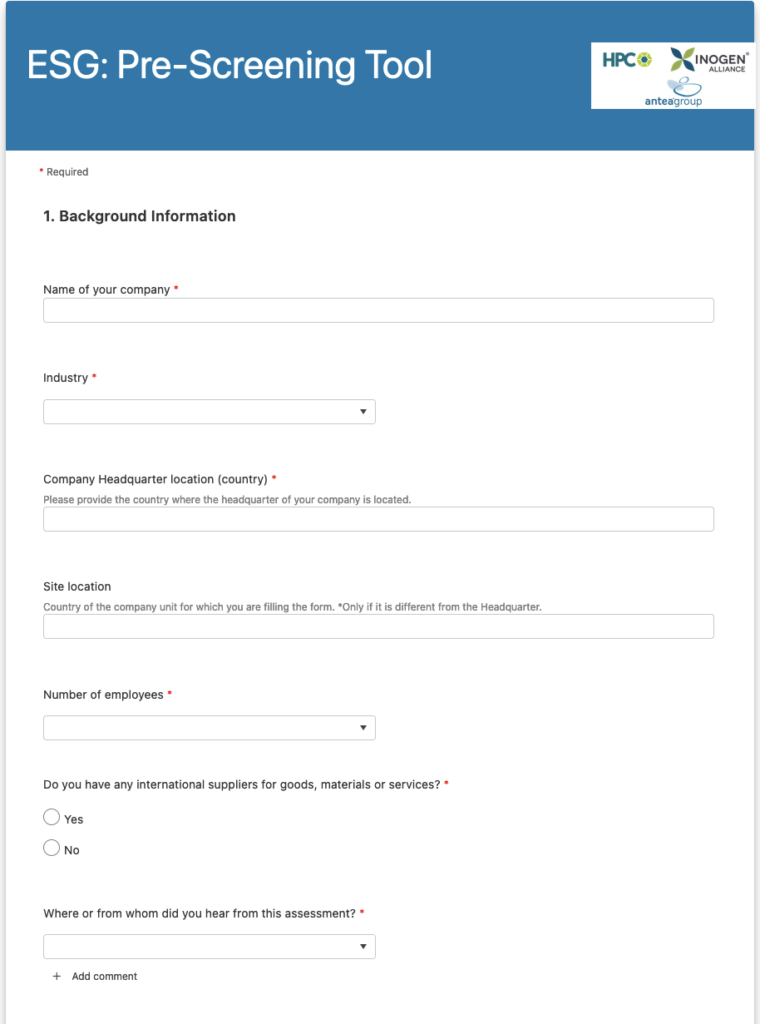
Kostenloses ESG-Selbstbewertungs-Tool
Die Inogen Alliance freut sich, ein neues, erstmals auf dem Markt erhältliches digitales ESG-Selbstbewertungs-Tool ankündigen zu können, mit dem sich der ESG-Fortschritt bewerten oder der Reifegrad von Nachhaltigkeitsinitiativen eines Unternehmens überprüfen lässt. Unser kostenloses, detailliertes, globales ESG-Pre-Screening-Tool ist das erste seiner Art, das Unternehmen bei der Entwicklung formeller und umfassender Systeme zum Management von ESG- oder nachhaltigkeitsbezogenen Risiken und zur Nutzung potenzieller Chancen unterstützt.
Lesen Sie den vollständigen Artikel hier.
Umweltfaktoren beziehen sich auf die Umweltauswirkungen und Risikomanagementpraktiken einer Organisation. Dazu gehören direkte und indirekte Treibhausgasemissionen, der verantwortungsvolle Umgang des Managements mit natürlichen Ressourcen und die allgemeine Widerstandsfähigkeit des Unternehmens gegen physische Klimarisiken (wie Klimawandel, Überschwemmungen und Brände).
Die soziale Säule bezieht sich auf die Beziehungen eines Unternehmens zu seinen Stakeholdern. Beispiele für Faktoren, an denen ein Unternehmen gemessen werden kann, sind Kennzahlen des Humankapitalmanagements (wie faire Löhne und Mitarbeiterengagement), aber auch die Auswirkungen eines Unternehmens auf die Gemeinschaften, in denen es tätig ist. Ein Kennzeichen von ESG ist, wie sich die Erwartungen an die sozialen Auswirkungen über die Grenzen des Unternehmens hinaus auf die Partner in der Lieferkette ausgeweitet haben, insbesondere in Entwicklungsländern, in denen die Umwelt- und Arbeitsstandards möglicherweise weniger streng sind.
Corporate Governance bezieht sich darauf, wie ein Unternehmen geführt und verwaltet wird. ESG-Analysten werden versuchen, besser zu verstehen, wie die Anreize der Führung mit den Erwartungen der Stakeholder in Einklang gebracht werden, wie die Rechte der Aktionäre gesehen und beachtet werden und welche Arten von internen Kontrollen es gibt, um Transparenz und Rechenschaftspflicht seitens der Führung zu fördern.
Der Begriff ESG wird zwar häufig im Zusammenhang mit Investitionen verwendet, aber zu den Stakeholdern gehören nicht nur die Anlegergemeinschaft, sondern auch Kunden, Lieferanten und Mitarbeiter, die alle zunehmend daran interessiert sind, wie nachhaltig die Tätigkeit eines Unternehmens ist.
ESG hat sich aus anderen historischen Bewegungen entwickelt, die sich auf Gesundheits- und Sicherheitsfragen, die Reduzierung der Umweltverschmutzung und die Philanthropie von Unternehmen konzentrierten.
ESG hat die Art und Weise verändert, in der viele der grössten Finanzdienstleister und Vermögensverwalter der Welt Entscheidungen über die Kapitalallokation treffen.
Eine neue Klasse von ESG-Spezialisten tritt in die Branche ein und unterstützt sowohl Netto-Null- als auch Kohlenstoffneutralitätsziele.
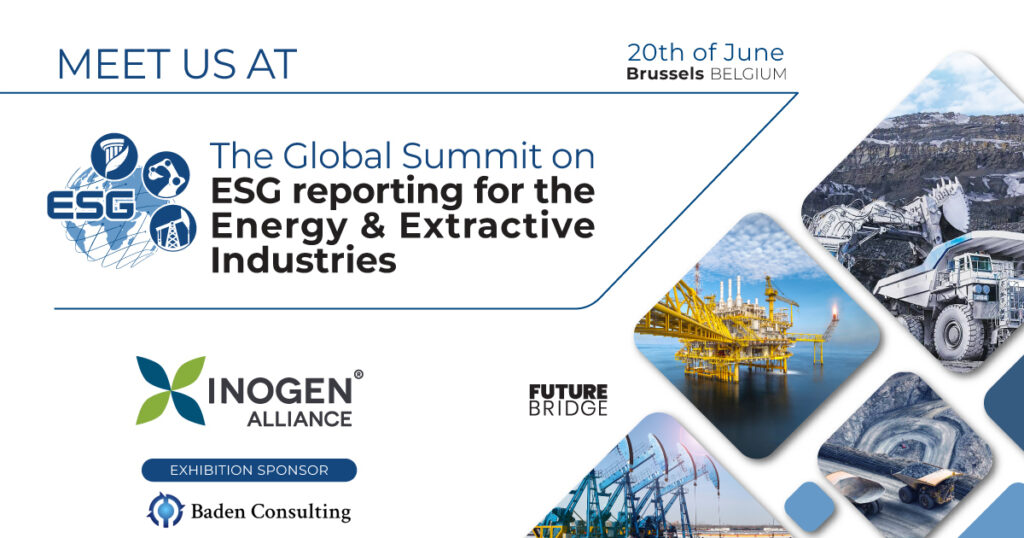
Baden Consulting war stolzer Co-Sponsor des Global Summit on ESG Reporting for the Energy & Extractive Industries am 20. Juni 2023 in Brüssel, Belgien, zusammen mit seinen Inogen Alliance-Partnern Antea Group Belgium, Ayrton Group, denxpert, HPC Deutschland und HPC Italien.
Die Entwicklung von ESG
Die ESG-Linse hilft bei der Beurteilung, wie eine Organisation mit den Risiken und Chancen umgeht, die sich aus sich ändernden Bedingungen ergeben, wie z. B. Veränderungen in ökologischen, wirtschaftlichen und sozialen Systemen.
Einige dieser Bedingungen wurden in früheren Versionen von auf Nachhaltigkeit ausgerichteten strategischen und/oder regulatorischen Rahmenwerken identifiziert, darunter:
- EHS
- Unternehmerische Nachhaltigkeit
- CSR
- SLO
- ESG
EHS (Umwelt, Gesundheit und Sicherheit)
Bereits in den 1980er Jahren überlegten Organisationen in den Vereinigten Staaten, wie sie mit Hilfe von Vorschriften die Umweltverschmutzung (und andere negative externe Effekte), die durch das Streben nach Wirtschaftswachstum entstehen, steuern oder reduzieren könnten. Sie versuchten auch, die Arbeits- und Sicherheitsstandards für die Mitarbeiter zu verbessern, obwohl auch heute noch viele Fortschritte gemacht werden müssen.
Unternehmerische Nachhaltigkeit
EHS entwickelte sich in den 1990er Jahren zu dem, was damals als Unternehmerische Nachhaltigkeit Bewegung bekannt war. Diese entstand, als einige Managementteams sich darauf konzentrieren wollten, die Umweltauswirkungen ihres Unternehmens über die gesetzlich vorgeschriebenen Reduzierungen hinaus zu verringern.
Es besteht weitgehend Einigkeit darüber, dass die Unternehmensführung Nachhaltigkeit oft als Marketinginstrument einsetzte, um die Anstrengungen und Umweltauswirkungen zu übertreiben (oder anderweitig falsch darzustellen) – eine Praxis, die später als Greenwashing bekannt wurde.
CSR (Corporate Social Responsibility)
In den frühen 2000er Jahren begann die Bewegung für unternehmerische Nachhaltigkeit, Ideen darüber zu integrieren, wie Unternehmen auf soziale Fragen reagieren sollten. Dies wurde als soziale Verantwortung der Unternehmen bekannt.
Die Philanthropie von Unternehmen war eine Schlüsselkomponente von CSR, obwohl einige Kritiker argumentieren, dass steuerliche Anreize Geldspenden ebenso attraktiv machten wie ihre letztendlichen wirtschaftlichen Auswirkungen auf die Empfänger. Freiwilliges Engagement der Mitarbeiter war ein weiteres Markenzeichen der CSR.
SLO (Social License to Operate)
Wissenschaftler datieren die erste veröffentlichte Verwendung des Begriffs auf das Jahr 1996, als er von W. Henson Moore, dem Präsidenten der American Forest and Paper Association, verwendet wurde, um die proaktive Umweltpolitik der amerikanischen Papierindustrie zu erklären. Moore argumentierte, dass die von unabhängiger Seite geprüften Umweltleistungen der Industrie die Öffentlichkeit davon überzeugen könnten, dass die Industrie ihr Vertrauen verdiene, so dass sie in den Genuss einer von ihm so genannten „Social License to Operate“ käme. Der Besitz dieser Lizenz würde es der Industrie ermöglichen, die „Schattenseiten“ zu vermeiden, die entstehen könnten, wenn Gemeinden ihre Zustimmung zu den Praktiken der Industrie widerrufen.
Die „Social License to Operate“ (SLO) oder einfach „Soziallizenz“ bezieht sich auf die fortlaufende Akzeptanz der Standardgeschäftspraktiken und Betriebsverfahren eines Unternehmens oder einer Branche durch seine Mitarbeiter, Interessengruppen und die Öffentlichkeit.
SLO wird im Laufe der Zeit geschaffen und aufrechterhalten, wenn ein Unternehmen Vertrauen bei der Gemeinschaft, in der es tätig ist, und anderen Interessengruppen aufbaut.
Um die soziale Lizenz zu schützen und aufzubauen, werden Unternehmen ermutigt, zuerst das Richtige zu tun und dann dabei gesehen zu werden, wie sie das Richtige tun.
ESG (Environmental, Social and Governance)
Obwohl der Begriff „ESG“ zum ersten Mal in einem UN-Bericht aus dem Jahr 2004 auftauchte, entwickelte sich ESG erst in den späten 2010er und in den 2020er Jahren zu einer viel proaktiveren (statt reaktiven) Bewegung.
ESG hat sich nun zu einem umfassenden Rahmen entwickelt, der Schlüsselelemente rund um die ökologischen und sozialen Auswirkungen sowie die Frage umfasst, wie Unternehmensführungsstrukturen geändert werden können, um das Wohlbefinden der Stakeholder zu maximieren.
Nachhaltigkeitsberichterstattung von Unternehmen
Europäische Union
Die EU-Vorschriften verpflichten grosse und börsennotierte Unternehmen zur regelmässigen Veröffentlichung von Berichten über die sozialen und ökologischen Risiken, denen sie ausgesetzt sind, und darüber, wie sich ihre Aktivitäten auf Mensch und Umwelt auswirken.
Was unternimmt die EU und warum?
Das EU-Recht verpflichtet alle Grossunternehmen und alle börsennotierten Unternehmen (mit Ausnahme von börsennotierten Kleinstunternehmen) zur Offenlegung von Informationen über die Risiken und Chancen, die sich aus sozialen und ökologischen Fragen ergeben, sowie über die Auswirkungen ihrer Tätigkeit auf Mensch und Umwelt.
Dies hilft Investoren, zivilgesellschaftlichen Organisationen, Verbrauchern und anderen Interessengruppen dabei, die Nachhaltigkeitsleistung von Unternehmen im Rahmen des Europäischen Grünen Deals zu bewerten.
Die Richtlinie über die Nachhaltigkeitsberichterstattung von Unternehmen (CSRD)
Am 5. Januar 2023 trat die Richtlinie über die Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) in Kraft. Diese neue Richtlinie modernisiert und verschärft die Vorschriften für die sozialen und ökologischen Informationen, die Unternehmen melden müssen. Eine grössere Zahl von Grossunternehmen sowie börsennotierte KMU – insgesamt etwa 50.000 Unternehmen – sind nun verpflichtet, über ihre Nachhaltigkeitsleistung zu berichten.
Die neuen Vorschriften werden sicherstellen, dass Investoren und andere Interessengruppen Zugang zu den Informationen haben, die sie benötigen, um die mit dem Klimawandel und anderen Nachhaltigkeitsfragen verbundenen Investitionsrisiken zu bewerten. Ausserdem werden sie eine Kultur der Transparenz hinsichtlich der Auswirkungen von Unternehmen auf Mensch und Umwelt schaffen. Schliesslich werden die Berichtskosten für Unternehmen mittel- bis langfristig durch die Harmonisierung der zu liefernden Informationen gesenkt.
Die ersten Unternehmen müssen die neuen Vorschriften erstmals im Geschäftsjahr 2024 für Berichte anwenden, die 2025 veröffentlicht werden.
Unternehmen, die der CSRD unterliegen, müssen nach den Europäischen Nachhaltigkeitsberichtsstandards (ESRS) berichten. Die Entwürfe der Standards werden von der EFRAG, früher bekannt als European Financial Reporting Advisory Group, einem unabhängigen Gremium, das verschiedene Interessengruppen zusammenbringt, entwickelt. Die Standards werden auf die EU-Politik zugeschnitten sein und gleichzeitig auf internationalen Standardisierungsinitiativen aufbauen und zu diesen beitragen.
Am 6. Juni eröffnete die Kommission eine vierwöchige öffentliche Feedback-Phase zu einem ersten Satz von Nachhaltigkeitsberichtsstandards für Unternehmen. Diese Standardentwürfe berücksichtigen die technische Beratung der EFRAG vom November 2022.
Nach Ablauf der Feedback-Phase wird die Kommission die eingegangenen Rückmeldungen prüfen, bevor sie die Standards als delegierte Rechtsakte fertigstellt und dem Europäischen Parlament und dem Rat zur Prüfung vorlegt.
Die CSRD verpflichtet Unternehmen ausserdem dazu, die von ihnen gemeldeten Nachhaltigkeitsinformationen prüfen zu lassen. Darüber hinaus sieht sie die Digitalisierung von Nachhaltigkeitsinformationen vor.
Durch die Richtlinie über die nichtfinanzielle Berichterstattung eingeführte Vorschriften
Die durch die Richtlinie über die nichtfinanzielle Berichterstattung (NFRD) eingeführten Vorschriften bleiben in Kraft, bis Unternehmen die neuen Vorschriften der CSRD anwenden müssen. Gemäss der NFRD müssen grosse Unternehmen Informationen zu folgenden Themen veröffentlichen:
- Umweltfragen
- Sozialfragen und Behandlung der Mitarbeiter
- Achtung der Menschenrechte
- Korruptionsbekämpfung und Bestechung
- Vielfalt in den Unternehmensvorständen (in Bezug auf Alter, Geschlecht, Bildungs- und Berufshintergrund)
Diese Berichtsvorschriften gelten für grosse Unternehmen von öffentlichem Interesse mit mehr als 500 Beschäftigten. Dies betrifft ca. 11,700 grosse Unternehmen und Konzerne in der gesamten EU, darunter:
- börsennotierte Unternehmen
- Banken
- Versicherungsgesellschaften
- andere Unternehmen, die von den nationalen Behörden als Unternehmen von öffentlichem Interesse eingestuft werden
Schweiz
Die Berichterstattung zu Umwelt-, Sozial- und Governance-Themen (ESG) ist gemäss den Schweizer Vorschriften zur nichtfinanziellen Berichterstattung verpflichtend. Die verpflichtende nichtfinanzielle Berichterstattung wurde 2022 gesetzlich verankert, wobei der erste Bericht für das Jahr 2023 im Jahr 2024 fällig ist. Der Bericht muss den im Schweizerischen Obligationenrecht, Artikel 964a-964l, festgelegten Kriterien entsprechen. Wenn Unternehmen andere nationale, europäische oder internationale Standards für die Berichterstattung verwenden, muss dies im Bericht angegeben werden, und das Unternehmen muss sicherstellen, dass alle Schweizer Anforderungen an die nichtfinanzielle Berichterstattung erfüllt sind.
Wer muss einen Bericht verfassen?
Unternehmen, die alle folgenden Kriterien erfüllen:
- Börsennotierte Unternehmen. Das bedeutet, dass ein Unternehmen an einer Börse notiert ist, ausstehende Anleihen hat und/oder mindestens 20 % seines Vermögens oder Umsatzes in Form von Aktien oder Anleihen zum Konzernabschluss beiträgt. Es handelt sich um ein Unternehmen, das der Finanzmarktaufsicht (Finanzberichterstattung) unterliegt.
- Ein Schweizer Unternehmen und seine ausländischen Niederlassungen mit mehr als 500 Vollzeitbeschäftigten in zwei aufeinanderfolgenden Geschäftsjahren.
- Ein Schweizer Unternehmen und seine ausländischen Niederlassungen überschreiten zusammen in zwei aufeinanderfolgenden Geschäftsjahren mindestens einen der folgenden Beträge: Eine Bilanzsumme von 20 Millionen Franken und/oder einen Umsatz von 40 Millionen Franken.
Hinweis: Diese Anforderungen gelten nicht für Unternehmen, die nach ausländischem Recht zur Erstellung eines gleichwertigen Berichts verpflichtet sind.
Welche Themen behandelt der Bericht?
Umweltfragen, insbesondere das CO2-Ziel des Unternehmens, wie es derzeit aussieht und wie es erreicht werden soll.
Soziale Fragen wie mitarbeiterbezogene Themen, Menschenrechte am Arbeitsplatz und in der Lieferkette sowie Korruptionsbekämpfung.
Besondere Themen, über die berichtet werden muss, sind folgende:
Lieferkette: Transparenz bei Rohstoffen
Ein Schweizer Unternehmen oder ein von ihm kontrolliertes Unternehmen muss Zahlungen an staatliche Stellen für die Gewinnung von Mineralien, Öl, Erdgas und/oder die Holzernte in Primärwäldern melden. Der Bericht muss die Höhe der Zahlung und den Grund für die Zahlung enthalten. Die Schweizer Behörden können auch von Unternehmen, die mit Rohstoffen handeln, die Vorlage eines solchen Berichts verlangen.
Sorgfaltspflicht: Mineralien und Metalle aus Konfliktgebieten und Kinderarbeit
Um Kinderarbeit zu bekämpfen und die Menschenrechte zu fördern, schreibt die Schweizer Gesetzgebung ein Managementsystem zur Sorgfaltspflicht in der Lieferkette vor. Unternehmen sind solche, die in ihrer Lieferkette folgende Aktivitäten haben: Platzierung oder Verarbeitung von Mineralien, die Zinn, Tantal, Wolfram, Gold oder Metalle aus Konfliktgebieten oder Hochrisikogebieten enthalten, in der Schweiz. Ausserdem Unternehmen, in deren Lieferkette möglicherweise Kinderarbeit stattfindet. Das Sorgfaltspflicht-Managementsystem muss die Lieferkette zurückverfolgen und einen Risikomanagementplan erstellen. Der Risikomanagementplan umfasst die Identifizierung von Risiken sowie deren Minimierung oder Beseitigung. Im Rahmen der Anforderungen des Sorgfaltspflicht-Managementsystems müssen Compliance-Audits durch einen externen Spezialisten durchgeführt werden.
Wo sollte der Bericht veröffentlicht werden und wann?
Auf der Website des Unternehmens nach Ablauf von sechs Monaten nach Ende des Geschäftsjahres. Der Bericht muss zehn Jahre lang öffentlich zugänglich sein.
Unsere ESG-Beratungsdienstleistungen
Umwelt, Soziales und Unternehmensführung (ESG) entwickeln sich rasch zur führenden Geschäftsstrategie, um die allgemeine Gesundheit des Betriebsmodells eines Unternehmens und dessen langfristige Widerstandsfähigkeit zu bewerten. Stakeholder untersuchen zunehmend und fordern in einigen Fällen durchdachte, zukunftsorientierte Richtlinien und Programme, die ökologische und soziale Auswirkungen sowie deren Steuerung berücksichtigen. Bei Baden Consulting verfügen unsere Berater über das strategische Denken und das technische Fachwissen, um kundenspezifische Beratung anzubieten, die Kunden dabei hilft, ihre ESG-Risiken und -Chancen zu navigieren, zu verstehen und proaktiv zu managen, um einen programmatischen Ansatz zu verankern, der Bestand hat. Wir bieten unseren Kunden einen klaren Rahmen für die Festlegung von Leistungskennzahlen (KPI) sowie für die Überwachung und Aufrechterhaltung ihrer Programme. Unsere Berater helfen bei der Einrichtung von CSR-, ESG- und SLO-Programmen. Unser Ansatz ist ganzheitlich und berücksichtigt die finanziellen, sozialen und ökologischen Aspekte unserer Kunden. Wir erstellen ein massgeschneidertes Programm, das unseren Kunden hilft, ihre Ziele (CSR-, ESG- oder SLO-Ziele) zu erreichen.

Unterstützung bei der ESG-Berichterstattung
Wir können Ihnen bei der Erstellung Ihres ESG-Berichts helfen, sowohl auf Grundlage der CSRD-Anforderungen der Europäischen Union als auch auf Grundlage der Schweizer Anforderungen an die nichtfinanzielle Berichterstattung. Bitte kontaktieren Sie uns für eine Beratung.
References
- Beratung zu Umwelt- und Nachhaltigkeitsmanagement (2023). Baden Consulting. Retrieved from https://badenconsulting-test.ypmm.solidone.cloud/services/environmental-and-sustainability-management-consulting/
- ESG Advisory Services (2023). Antea Group US. Retrieved from https://us.anteagroup.com/services/esg-advisory-services
- ESG (Environmental, Social, & Governance) (2023). Corporate Finance Institute. Retrieved from https://corporatefinanceinstitute.com/resources/esg/esg-environmental-social-governance/
- Kenton, W. (2021). Social License to Operate (SLO): Definition and Standards. Retrieved from https://www.investopedia.com/terms/s/social-license-slo.asp
- Understanding the Social License to Operate (2021). Law Futures Centre. Retrieved from https://blogs.griffith.edu.au/law-futures-centre/2021/08/03/understanding-the-social-licence-to-operate/
- Nachhaltigkeitsberichterstattung von Unternehmen (2023). European Commission. Finance. Retrieved from https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en