Che cos’è l’ESG?
ESG è un acronimo che sta per Environmental, Social, and Governance (Ambiente, Sociale e Governance) ed è un quadro di riferimento che aiuta gli stakeholder a capire come un’organizzazione gestisce i rischi e le opportunità legati ai criteri ambientali, sociali e di governance (talvolta chiamati fattori ESG). L’ESG si basa su una visione olistica, secondo la quale la sostenibilità va al di là delle sole questioni ambientali.
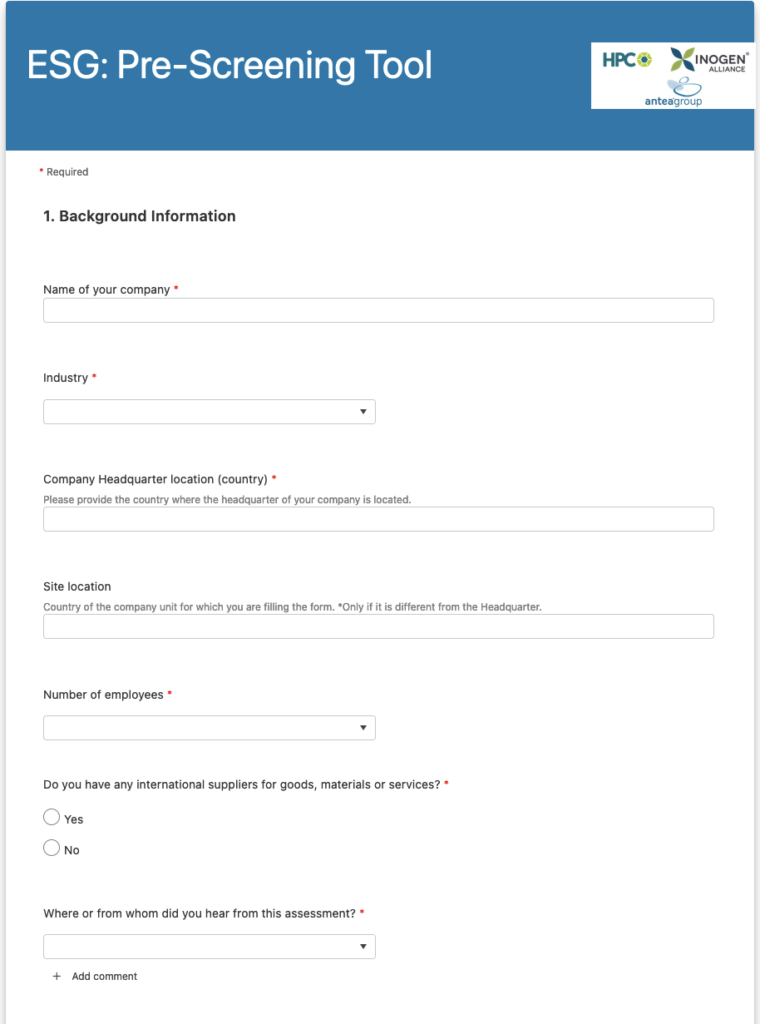
Strumento gratuito di autovalutazione ESG
Inogen Alliance è lieta di presentare il primo strumento digitale di autovalutazione ESG disponibile sul mercato, con cui valutare i progressi in ambito ESG o verificare il livello di maturità delle iniziative di sostenibilità di un’azienda. Il nostro strumento di pre-screening ESG globale, gratuito e dettagliato, è il primo del suo genere ad aiutare le aziende a sviluppare sistemi formali e completi per gestire i rischi legati all’ESG o alla sostenibilità e per cogliere le opportunità potenziali.
Leggete qui l’articolo completo.
I fattori ambientali si riferiscono all’impatto ambientale e alle pratiche di gestione del rischio di un’organizzazione. Questi includono le emissioni dirette e indirette di gas a effetto serra, la gestione delle risorse naturali da parte del management e la resilienza complessiva dell’azienda nei confronti dei rischi climatici fisici (come i cambiamenti climatici, le inondazioni e gli incendi).
Il pilastro sociale si riferisce alle relazioni dell’organizzazione con gli stakeholder. Tra i fattori su cui un’azienda può essere misurata vi sono le metriche di gestione del capitale umano (HCM) (come i salari equi e l’impegno dei dipendenti), ma anche l’impatto dell’organizzazione sulle comunità in cui opera. Un segno distintivo dell’ESG è il modo in cui le aspettative di impatto sociale si sono estese al di fuori delle mura dell’azienda e ai partner della catena di fornitura, in particolare quelli delle economie in via di sviluppo, dove gli standard ambientali e lavorativi possono essere meno solidi.
La corporate governance si riferisce al modo in cui un’organizzazione è guidata e gestita. Gli analisti ESG cercheranno di capire meglio come gli incentivi della leadership siano allineati con le aspettative degli stakeholder, come vengano considerati e rispettati i diritti degli azionisti e quali tipi di controlli interni esistano per promuovere la trasparenza e la responsabilità da parte della leadership.
Sebbene il termine ESG sia spesso utilizzato nel contesto degli investimenti, gli stakeholder non comprendono solo la comunità degli investitori, ma anche clienti, fornitori e dipendenti, tutti sempre più interessati alla sostenibilità delle operazioni di un’organizzazione.
In realtà, l’ESG si è evoluto da altri movimenti storici che si concentravano su questioni di salute e sicurezza, riduzione dell’inquinamento e filantropia aziendale.
L’ESG ha cambiato il modo in cui le decisioni di allocazione del capitale vengono prese da molte delle più grandi società di servizi finanziari e gestori patrimoniali del mondo.
Una classe emergente di specialisti ESG sta entrando nel settore e sostiene gli obiettivi di net zero e carbon neutrality.
Baden Consulting è stata orgogliosa co-sponsor del Global Summit on ESG Reporting for the Energy & Extractive Industries del 20 giugno 2023 a Bruxelles, Belgio, insieme ai suoi partner di Inogen Alliance Antea Group Belgium, Ayrton Group, denxpert, HPC Deutschland e HPC Italia.
L’evoluzione dell’ESG
L’obiettivo ESG aiuta a valutare il modo in cui un’organizzazione gestisce i rischi e le opportunità creati da condizioni in evoluzione, come i cambiamenti nei sistemi ambientali, economici e sociali.
Alcune di queste condizioni sono state identificate in versioni precedenti di quadri strategici e/o normativi incentrati sulla sostenibilità, tra cui:
- EHS
- Sostenibilità aziendale
- CSR
- SLO
- ESG
EHS (Environment, Health and Safety / Ambiente, salute e sicurezza)
Già negli anni ’80, negli Stati Uniti le organizzazioni stavano valutando come utilizzare la regolamentazione per gestire o ridurre l’inquinamento (e altre esternalità negative) prodotte nel perseguimento della crescita economica. Hanno cercato di migliorare anche gli standard di lavoro e di sicurezza dei dipendenti, anche se ancora oggi si devono fare molti progressi.
Sostenibilità aziendale
Negli anni ’90 l’EHS si è evoluto in quello che allora era noto come movimento per la sostenibilità aziendale. Questo è emerso quando alcuni team di gestione hanno voluto concentrarsi sulla riduzione dell’impatto ambientale della propria azienda, al di là delle riduzioni imposte per legge.
È opinione diffusa che la sostenibilità aziendale sia stata spesso utilizzata dai team di gestione come strumento di marketing per sovrastimare (o comunque travisare) gli sforzi e gli impatti ambientali – una pratica che in seguito sarebbe diventata nota come greenwashing.
CSR (Corporate Social Responsibility / Responsabilità sociale d’impresa)
All’inizio degli anni 2000, il movimento per la sostenibilità aziendale ha iniziato a integrare le idee su come le aziende dovrebbero rispondere ai problemi sociali. Questo movimento è diventato noto come Responsabilità sociale d’impresa.
La filantropia aziendale è stata una componente chiave della CSR, anche se alcuni critici sostengono che gli incentivi fiscali abbiano reso le donazioni in denaro tanto attraenti quanto il loro impatto economico finale sui beneficiari. Il volontariato dei dipendenti è stato un altro segno distintivo della CSR.
SLO (Social License to Operate / Licenza sociale di operare)
Gli studiosi fanno generalmente risalire il primo utilizzo pubblicato di questa espressione al 1996, quando fu invocata da W. Henson Moore, presidente dell’American Forest and Paper Association, per spiegare le politiche ambientali proattive delle industrie cartarie americane. Moore sosteneva che i risultati ambientali dell’industria, verificati in modo indipendente, potevano persuadere il pubblico che l’industria meritava la sua fiducia, consentendole di godere di quella che egli definì “licenza sociale di operare”. Il possesso di questa licenza permetterebbe all’industria di evitare il “lato oscuro” di ciò che potrebbe accadere quando le comunità decidono di revocare la loro accettazione delle pratiche dell’industria.
La licenza sociale di operare (SLO), o semplicemente licenza sociale, si riferisce all’accettazione continua delle pratiche commerciali e delle procedure operative standard di un’azienda o di un’industria da parte dei suoi dipendenti, degli stakeholder e del pubblico in generale.
La SLO si crea e si mantiene lentamente nel tempo, man mano che un’azienda costruisce fiducia con la comunità in cui opera e con gli altri stakeholder.
Per proteggere e costruire la licenza sociale, le aziende sono incoraggiate a fare prima la cosa giusta e poi a farsi vedere mentre la fanno.
ESG (Environmental, Social and Governance / Ambiente, sociale e governance)
Sebbene il termine “ESG” abbia fatto la sua prima apparizione in un rapporto delle Nazioni Unite del 2004, è stato solo alla fine degli anni 2010 e negli anni 2020 che l’ESG è emerso come un movimento molto più proattivo (invece che reattivo).
L’ESG si è ora evoluto in un quadro completo che comprende gli elementi chiave dell’impatto ambientale e sociale, nonché il modo in cui le strutture di governance possono essere modificate per massimizzare il benessere degli stakeholder.
Rapporto di sostenibilità aziendale
Unione Europea
Le norme dell’UE prevedono che le grandi imprese e le società quotate in borsa pubblichino regolarmente relazioni sui rischi sociali e ambientali che affrontano e sull’impatto delle loro attività sulle persone e sull’ambiente.
Cosa fa l’UE e perché??
La legislazione dell’UE impone a tutte le grandi imprese e a tutte le società quotate in borsa (ad eccezione delle microimprese quotate in borsa) di divulgare informazioni sui rischi e le opportunità derivanti da questioni sociali e ambientali e sull’impatto delle loro attività sulle persone e sull’ambiente.
Questo aiuta gli investitori, le organizzazioni della società civile, i consumatori e gli altri stakeholder a valutare le performance di sostenibilità delle aziende, come parte del green deal europeo.
La direttiva sulla rendicontazione della sostenibilità delle imprese (CSRD)
Il 5 gennaio 2023 è entrata in vigore la Corporate Sustainability Reporting Directive (CSRD) Questa nuova direttiva modernizza e rafforza le norme relative alle informazioni sociali e ambientali che le società devono comunicare. Un gruppo più ampio di grandi aziende e di PMI quotate in borsa sarà ora tenuto a presentare un bilancio di sostenibilità, per un totale di circa 50.000 aziende.
Le nuove regole garantiranno agli investitori e agli altri stakeholder l’accesso alle informazioni necessarie per valutare i rischi di investimento derivanti dal cambiamento climatico e da altre questioni di sostenibilità. Inoltre, creeranno una cultura della trasparenza sull’impatto delle aziende sulle persone e sull’ambiente. Infine, i costi di rendicontazione si ridurranno per le aziende nel medio-lungo termine grazie all’armonizzazione delle informazioni da fornire.
Le prime aziende dovranno applicare le nuove regole per la prima volta nell’esercizio finanziario 2024, per le relazioni pubblicate nel 2025.
Le aziende soggette alla CSRD dovranno redigere i loro bilanci secondo gli European Sustainability Reporting Standards (ESRS). La bozza di standard è stata sviluppata dall’EFRAG, precedentemente noto come European Financial Reporting Advisory Group, un organismo indipendente che riunisce diverse parti interessate. Gli standard saranno adattati alle politiche dell’UE, pur basandosi e contribuendo alle iniziative di standardizzazione internazionali.
Il 6 giugno la Commissione ha aperto un periodo di feedback pubblico di quattro settimane su una prima serie di standard di rendicontazione della sostenibilità per le imprese. Queste bozze di standard tengono conto della consulenza tecnica fornita dall’EFRAG nel novembre 2022.
Dopo il periodo di feedback, la Commissione prenderà in considerazione il feedback ricevuto prima di finalizzare gli standard come atti delegati e sottoporli al Parlamento europeo e al Consiglio per l’esame.
La CSRD rende inoltre obbligatorio per le aziende l’audit delle informazioni di sostenibilità riportate. Inoltre, prevede la digitalizzazione delle informazioni sulla sostenibilità.
Regole introdotte dalla Direttiva sulla rendicontazione non finanziaria
Le norme introdotte dalla Direttiva sulla rendicontazione non finanziaria (NFRD) rimangono in vigore fino a quando le società non dovranno applicare le nuove norme della CSRD. In base alla NFRD, le grandi imprese devono pubblicare informazioni relative a:
- questioni ambientali
- questioni sociali e trattamento dei dipendenti
- rispetto dei diritti umani
- lotta alla corruzione e alla concussione
- diversità nei consigli di amministrazione delle società (in termini di età, sesso, formazione e background professionale).
Queste regole di rendicontazione si applicano alle grandi imprese di interesse pubblico con più di 500 dipendenti. Si tratta di circa 11.700 grandi aziende e gruppi in tutta l’UE, tra cui:
- società quotate in borsa
- banche
- compagnie di assicurazione
- altre società designate dalle autorità nazionali come enti di interesse pubblico
La Svizzera
La rendicontazione ambientale, sociale e di governance (ESG) è obbligatoria in base all’obbligo di rendicontazione non finanziaria della Svizzera. L’obbligo di rendicontazione non finanziaria è stato approvato per legge nel 2022 e il primo rapporto dovrà essere presentato nel 2024 per l’anno 2023. Il rapporto deve seguire i criteri definiti nel Codice delle obbligazioni svizzero, articoli 964a-964l. Se le società utilizzano altri standard nazionali, europei o internazionali per la rendicontazione, il rapporto deve indicarlo e la società deve garantire che tutti i requisiti svizzeri per la rendicontazione non finanziaria siano soddisfatti.
Chi è tenuto a fare rapporto?
Le aziende che soddisfano tutti i seguenti criteri:
- Società quotate in borsa. Ovvero società quotate in borsa, con obbligazioni in circolazione e/o che contribuiscono ai conti consolidati con almeno il 20% delle proprie attività o del proprio fatturato in termini di azioni o obbligazioni. È una società soggetta alla vigilanza del mercato finanziario (rendicontazione finanziaria).
- Una società svizzera e le sue imprese estere che abbiano più di 500 dipendenti a tempo pieno in 2 esercizi consecutivi.
- Una società svizzera e la sua impresa estera superano insieme almeno uno dei seguenti importi in due esercizi consecutivi: un totale di bilancio di 20 milioni di franchi e/o un fatturato di 40 milioni di franchi.
Nota: questi requisiti non si applicano alle società che sono tenute a redigere un rapporto equivalente in base alla legislazione estera.
Quali argomenti tratta il rapporto?
Questioni ambientali, in particolare l’obiettivo di CO2, qual è attualmente e come verrà raggiunto.
Questioni sociali, come le questioni relative ai dipendenti, i diritti umani sul lavoro e nella catena di fornitura e la lotta alla corruzione.
Gli argomenti speciali su cui riferire sono i seguenti:
Catena di approvvigionamento: Trasparenza delle materie prime
Una società svizzera o una società da essa controllata deve comunicare i pagamenti effettuati a enti statali per l’estrazione di minerali, petrolio, gas naturale e/o la raccolta di legname nelle foreste primarie. Il rapporto deve specificare l’importo del pagamento e il motivo del pagamento. Le autorità svizzere possono anche richiedere alle società che commerciano in materie prime di presentare tale rapporto.
Due Diligence: Minerali e metalli provenienti da aree colpite da conflitti e lavoro minorile
Per combattere il lavoro minorile e promuovere i diritti umani, la legislazione svizzera richiede un sistema di gestione della due diligence nella catena di approvvigionamento. Le aziende sono quelle che nella loro catena di fornitura svolgono le seguenti attività: collocare o lavorare in Svizzera minerali contenenti stagno, tantalio, tungsteno, oro o metalli provenienti da aree di conflitto o ad alto rischio. Inoltre, le aziende che potrebbero avere lavoro minorile nella loro catena di fornitura. Il sistema di gestione della due diligence deve tracciare la catena di approvvigionamento e condurre un piano di gestione del rischio. Il piano di gestione del rischio includerà l’identificazione del rischio e la sua minimizzazione o eliminazione. Nell’ambito dei requisiti del sistema di gestione della due diligence devono essere condotte verifiche di conformità da parte di uno specialista terzo.
Dove deve essere pubblicata la relazione e quando?
Sul sito web della società dopo 6 mesi dalla fine dell’esercizio finanziario. La relazione deve essere disponibile al pubblico per 10 anni.
I nostri servizi di consulenza ESG
I temi ambientali, sociali e di governance (ESG) stanno rapidamente emergendo come la principale strategia aziendale per valutare la salute complessiva del modello operativo di un’azienda e la sua capacità di recupero a lungo termine. Gli stakeholder stanno sempre più indagando e, in alcuni casi, richiedendo politiche e programmi ponderati e lungimiranti che incorporino gli impatti ambientali e sociali e il modo in cui vengono governati. In Baden Consulting, i nostri consulenti hanno il pensiero strategico e l’esperienza tecnica per fornire una consulenza specifica per il cliente che lo aiuti a navigare, comprendere e gestire in modo proattivo i rischi e le opportunità ESG per adottare un approccio programmatico che duri nel tempo. Forniamo ai nostri clienti un quadro chiaro per la definizione di indicatori chiave di prestazione (KPI), il monitoraggio e il sostegno dei loro programmi. I nostri consulenti aiutano a definire i programmi CSR, ESG e SLO. Il nostro approccio è olistico e prende in esame gli aspetti finanziari, sociali e ambientali dei nostri clienti. Stabiliamo un programma su misura che aiuti il cliente a raggiungere i propri obiettivi (CSR, ESG o SLO).

Supporto per la rendicontazione ESG
Possiamo aiutarvi a redigere il vostro rapporto ESG, sia sulla base dei requisiti CSRD dell’Unione Europea che dei requisiti svizzeri di Non-Financial Reporting. Contattateci per una consulenza.
References
- Consulenza sulla gestione ambientale e della sostenibilità (2023)Baden Consulting. Retrieved from https://badenconsulting-test.ypmm.solidone.cloud/services/environmental-and-sustainability-management-consulting/
- ESG Advisory Services (2023). Antea Group US. Retrieved from https://us.anteagroup.com/services/esg-advisory-services
- ESG (Environmental, Social, & Governance) (2023). Corporate Finance Institute. Retrieved from https://corporatefinanceinstitute.com/resources/esg/esg-environmental-social-governance/
- Kenton, W. (2021). Social License to Operate (SLO): Definition and Standards. Retrieved from https://www.investopedia.com/terms/s/social-license-slo.asp
- Understanding the Social License to Operate (2021). Law Futures Centre. Retrieved from https://blogs.griffith.edu.au/law-futures-centre/2021/08/03/understanding-the-social-licence-to-operate/
- Rendicontazione della sostenibilità delle imprese (2023)European Commission. Finance. Retrieved from https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en